経営
令和8年度 年次経済財政報告「労働需要の変化と求職・求人市場」
[内閣府]より「公表」された情報です
深刻化する人手不足の一方で、新規求人数が減少傾向にある背景をご存じでしょうか。
日本の労働市場は今、「在職中の転職活動の一般化」や「AI実用化による業務代替」により、構造そのものが大きく変化しています。
本記事では、『令和8年度 年次経済財政報告』から、求職・求人市場の現状と今後の課題を分析したパートを一部ご紹介します。
労働需要の変化と求職・求人市場
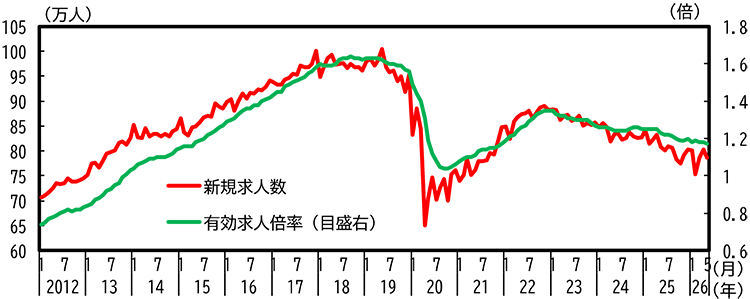
第1章※でみてきたように、我が国の人手不足感はバブル期以来の高水準が続いている。一方、企業の求人動向を示す代表的な統計である職業安定業務統計をみると、新規求人数、有効求人倍率はいずれも2022年末が直近のピークであり、以降、景気の緩やかな回復が続いてきたにもかかわらず、減少・低下傾向が続いている(第2-2-1図(1))。
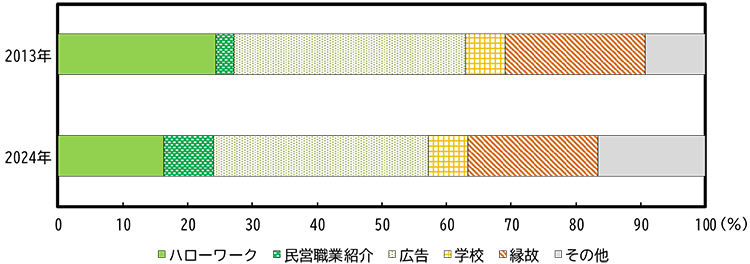
こうした状況の背景の一つとして、公共職業安定所(ハローワーク)を経由する求人・求職者の割合が減少傾向にあることが挙げられる。実際、入職者のうちハローワークで就職先を見つけた者の割合は、2013年の24%から直近の2024年では16%へと低下しており、民間職業紹介の割合が高まるとともに、相対的にインターネットを含む広告の役割が増している(第2-2-1図(2))。転職市場の発展とともに、我が国労働市場の重心が離職者を中心とした職業紹介から在職しながらの求職活動にシフトしつつある表れと捉えることもできる。また、技術革新等で労働需要の内容が変化する一方、少子高齢化などにより労働供給の拡大が限られてくる中で、企業にとっては必要な人材を見つけ、労働者にとっては能力を発揮できる職場を見つけるマッチングの場としての求人・求職市場の役割は高まっている。「2024年度日本経済レポート」(内閣府政策統括官(経済財政分析担当)(2025))では、特に賃金への不満を理由に転職した労働者は、それ以外の転職者と比べて5~7%ポイント程度賃金の上昇率が高く、特にコロナ禍後(2021年以降)その傾向が高まっているとの分析結果を報告しているなど、円滑な労働移動の促進は、外部労働市場の活性化等を通じて賃金の持続的な上昇をもたらすことも期待される。
※「第1章 景気の現状と課題」はこちらよりご覧ください。
https://www5.cao.go.jp/j-j/wp/wp-je26/index_pdf.html
第2-2-1図 求人数・求人倍率とハローワーク利用率
(1)求人数と有効求人倍率
(2)ハローワーク利用率の推移
(備考)
- 厚生労働省「一般職業紹介状況(職業安定業務統計)」、「雇用動向調査」により作成。
- ハローワークの比率はハローワークインターネットサービスを含む。
本節では、こうした状況を踏まえ、まず、近年のAIなどの新技術の発展により、労働需要にどのような変化がみられるかを概観する。その上で、新たな労働需要と求職者をマッチングさせる場としての労働市場の現状について、ハローワークと民間求人市場の現状と課題を分析する。まずハローワークの長期の求人・求職データを用いて、ハローワークに求人票を出す企業や、求職者の属性にどのような変化がみられたかを把握する。その際、特に、年齢や職種といった特性についてみていく。その後、民間の人材会社がオンラインで出している求人広告のデータを用いて、効率的なマッチングに何が必要かについて議論する。
1.新技術を踏まえた労働需要の動向
(労働投入量は、増減はありつつも長期的にはおおむね横ばい)
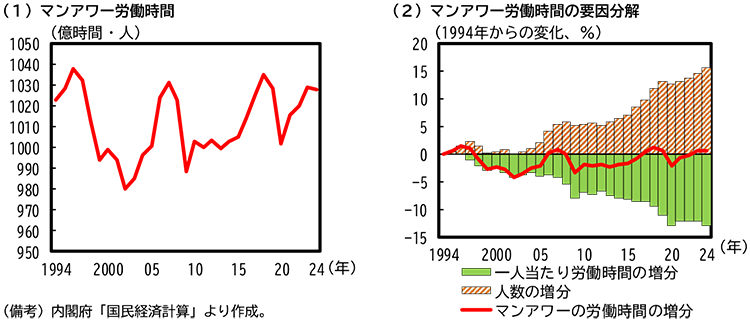
まず、日本経済全体のマクロの労働投入を、マンアワーベースで確認すると、1994年から2024年にかけて、増減はありつつもおおむね横ばいで推移している(第2-2-2図(1))。この間、マンアワーベースの労働投入(一人当たり労働時間×雇用者数)について、一人当たり労働時間と雇用者数のどちらの影響が大きかったかを要因分解してみると、雇用者数は増加を続けた一方(2024年は1994年比+15%程度)、一人当たり労働時間は一貫して同程度の減少傾向をたどってきた(同▲13%程度)(第2-2-2図(2))。
労働時間については第3節で詳細な議論を行うこととし、ここでは、企業の労働需要の現状について、産業構造の変化や新技術への対応という観点からみていくこととしたい。
第2-2-2図 マンアワーベースの労働投入
(生産工程従事者が減少する中でサービス職や専門職が増加、事務職の需要は安定)
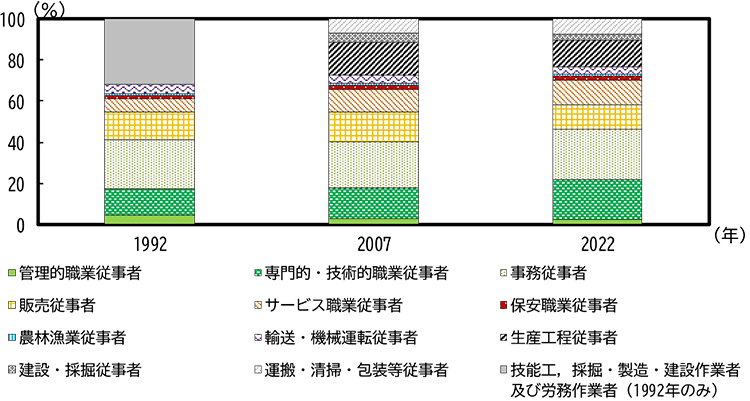
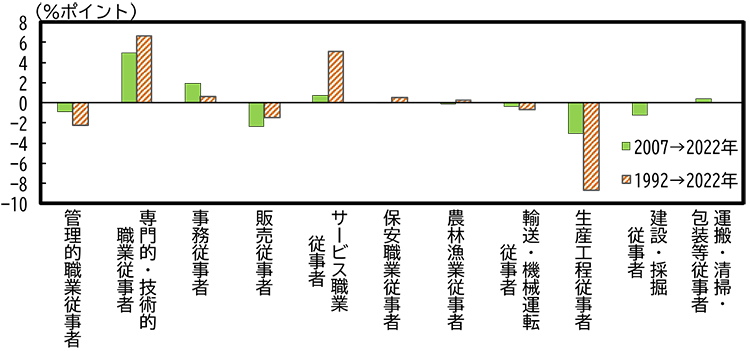
次に、「就業構造基本調査」を元に、事務職や生産職といった職業別の動向について、就業時間の時系列データがないため雇用者の人数ベースでみていく(第2-2-3図)。
2022年の雇用者に占める比率は、「事務従事者」がおおむね4分の1、「専門的・技術的職業従事者」が20%弱、以下「生産工程従事者」、「販売従事者」が続いている。ただし、2007年からの比率の変化をみると、付加価値に占める製造業の比率が低下することと軌を一にし、「生産工程従事者」の比率が低下している一方で、「専門的・技術的職業従事者」の比率は大きく上昇している。また、更に長い目で1992年からの比率の変化をみると、「生産工程従事者」11 が大幅に低下する一方、「サービス職業従事者」が大きく上昇している。この期間の第2次産業のシェアの低下と第3次産業のシェアの上昇という経済構造のサービス化が背景にあると考えられる。この間、「事務従事者」は若干上昇しているものの、大きな変化はみられない。
11
ただし、1992年は「技能工,採掘・製造・建設作業者及び労務作業者」を集計しており、2007年以降の「生産工程従事者」と「建設・採掘従事者」、「運搬・清掃・包装等従事者」を合わせたような概念となっているため、合計した比率で比較している。
第2-2-3図 職種別の労働需要
(1)雇用者のシェアの変化(時系列)
(2)雇用者のシェアの変化
(備考)
総務省「就業構造基本調査」により作成。1992年の「輸送・機械運転従事者」は「運輸・通信従事者」。
(2)について、「建設・採掘従事者」、「運搬・清掃・包装等従事者」は1992年に該当系列がなく、「技能工,採掘・製造・建設作業者及び労務作業者」に集約されているため、1992年から2022年の「生産工程従事者」の減少は、1992年の「技能工,採掘・製造・建設作業者及び労務作業者」のシェアと、2022年の「生産工程従事者」、「建設・採掘従事者」、「運搬・清掃・包装等従事者」のシェアの和の差。
(事務職の不足感は一貫して弱い)
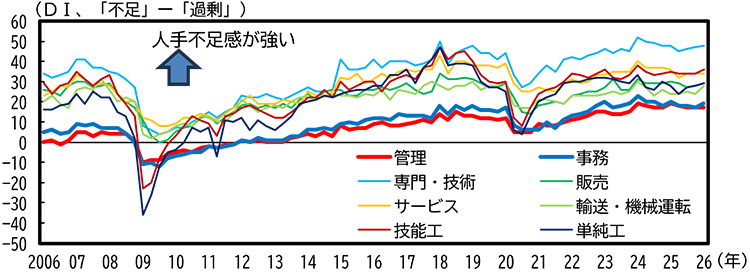
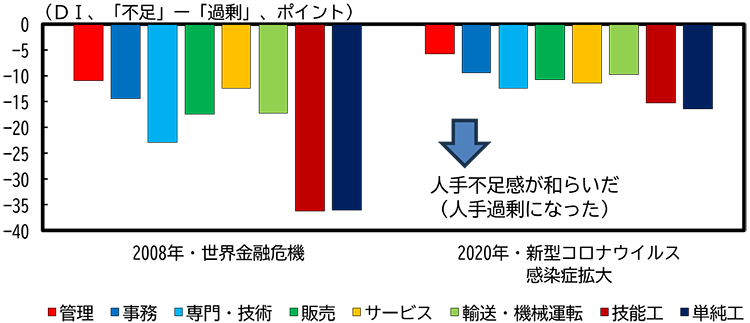
産業構造が変化する中で、事務職の需要が安定していたことをみた。次に、人手不足感について、厚生労働省「労働経済動向調査」の「職種、労働者の過不足状況別事業所割合」をみると、管理職、事務職の人手不足感は、基本的にはその他の職種と比べて弱い傾向にある(第2-2-4図)。一方で、これらの職は、経済の急速な後退期に際しても需要の減少が緩やかな傾向もうかがえる。例えば、2008年後半の世界金融危機に伴う景気後退や、2020年の新型コロナウイルス感染症拡大に伴う景気後退に際しては、管理職、事務職の人手過剰感が、技能工や専門・技術といった職と比べて小幅なものとなっている。こういった、産業構造変化の影響を受けにくい、景気後退期でも比較的安定した需要がある、といった事務職の特性は、労働者がリスク回避的であれば、事務職への希望を高めている可能性がある。
第2-2-4図 職種別の人手不足感の推移
(1)職種別の人手不足感の推移
(2)職種別の人手不足感の変化
(備考)
- 厚生労働省「労働経済動向調査」より作成。2010年までは、「輸送・機械運転」は「運輸・通信」。
- (2)は、2008年の世界金融危機は、2007年11月調査~2008年8月調査までの平均と、2008年11月調査~2009年8月調査までの平均の差。2020年の新型コロナウイルス感染症拡大は、2019年5月調査~2020年2月調査までの平均と、2020年5月調査~2021年2月調査までの平均の差。
(定型業務や会計・財務・税務などを中心にAI代替が進む)
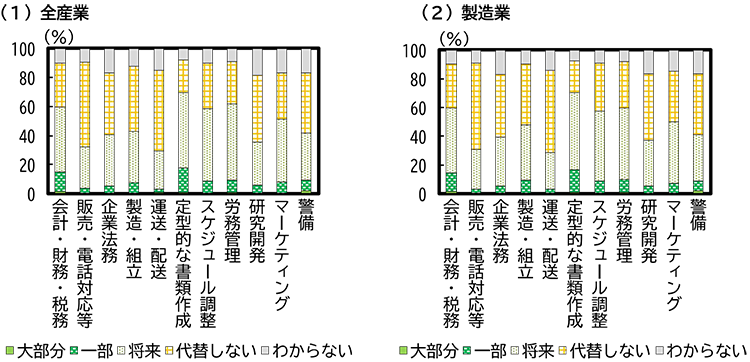
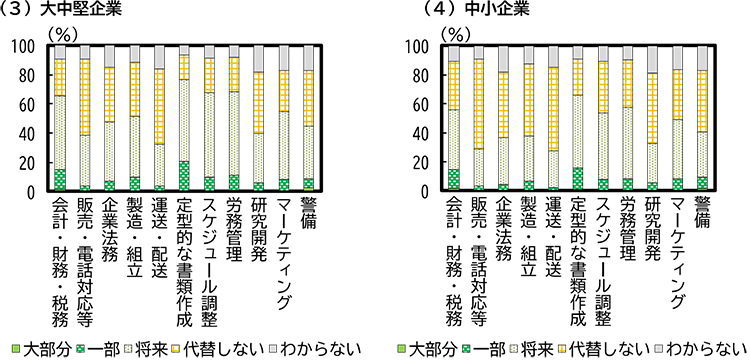
一方、AIの実用化により労働需要が大きく変化する可能性がある。特に、事務職はAIによる代替の影響を大きく受けるとする見方が多い。そこで、内閣府「生産性向上に向けた取組に関する企業動向調査12」により、どのような業務がAIに代替される傾向にあるかをみると、定型的な書類作成やスケジュール調整、会計・財務・税務といった業務では、既に大部分又は一部がAIに代替される傾向がみて取れる(第2-2-5図(1))。
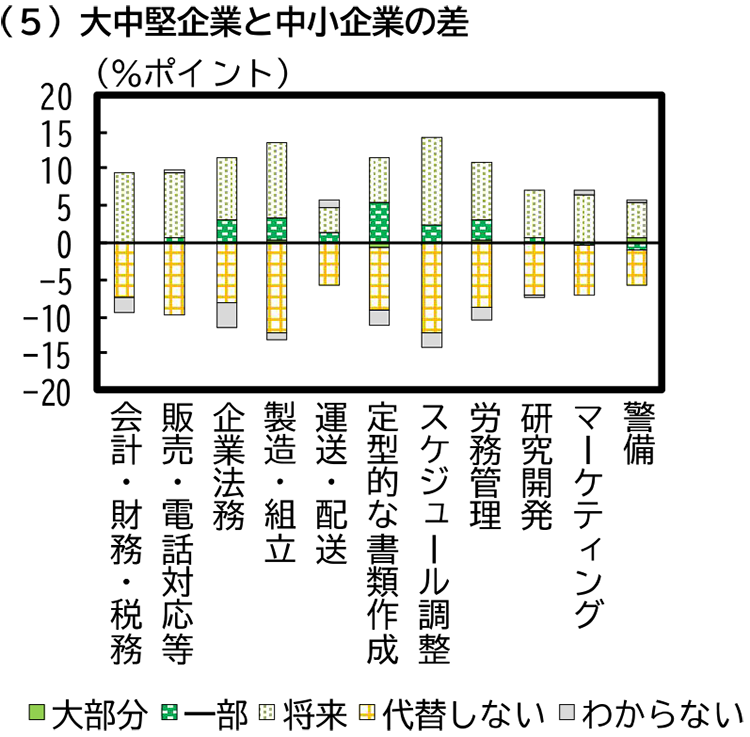
特に、定型的な書類作成は、将来代替を考えている企業まで含めると7割程度がAIを用いることを検討している。こうしたことから、事務職や、一部の専門職の仕事は今後AIによる代替が進行し、需要が減少する可能性が考えられる。一方、運送・配送といった物理的な作業が必要な業務や、研究開発など定型化が困難な業務については、「将来の代替を検討」まで含めても、AIによる代替を検討している企業は3~4割程度にとどまっている。また、属性別にAI代替の検討状況をみると、全産業と製造業の間に違いはあまりなく(第2-2-5図(2))、また大中堅企業と中小企業の間で、AI代替を既に行っている(「大部分」又は「一部」)割合にはそれほど大きな差がない一方で、大中堅企業では「将来」と答える割合が高いのに対し、中小企業では「代替しない」、「わからない」と答える企業の割合が高いことがわかる(第2-2-5図(3)~(5))。総じて、大中堅企業の方が資金や人材などに余力があり、新技術の導入を前向きに検討していることがうかがえる。
12
詳細は付注3-5。
第2-2-5図 AIに代替される業務内容
(備考)
内閣府「生産性向上に向けた取組に関する企業動向調査」(2026)より作成。「中小企業」は資本金2000万円未満、「大中堅企業」はそれ以上を指す。
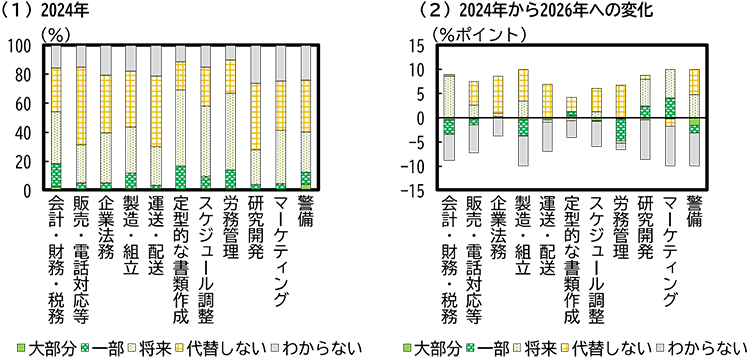
また、2024年に内閣府が行った同様のアンケート調査13 に対する回答と比較すると、全体的に「わからない」と答える企業の割合が減少している(第2-2-6図)。これは、生成AIを始めとするAIの利用率が上昇する中で、漠然と「AIを使おうか」と考えるのではなく、どの作業をAIに代替していけるのか、といった理解が深まってきたことが背景にあると考えられる。実際、「わからない」の代わりに増えた回答は必ずしも「AIを活用する」方向のものではなく、「活用しない」という回答も一部の業務では増加しており、AIを活用するものとそうでないものにメリハリをつけるようになった可能性がうかがえる。
13
「人手不足への対応に関する企業意識調査」(内閣府、2024年)。詳細は、令和6年度年次経済財告の付注2-1を参照。
第2-2-6図 2024年時点のAI利用意向と変化
(備考)
内閣府「人手不足への対応に関する企業意識調査」(2024)、「生産性向上に向けた取組に関する企業動向調査」(2026)より作成。
詳しくは下記参照先をご覧ください