税制
【10月1日から】インボイス制度に係る経過措置が変わりました(法人の方へ)
[国税庁]からの「お知らせ」です
2割特例の終了や、免税事業者等からの仕入税額控除の割合引下げ(80%→70%)など、令和8年10月1日からインボイス制度の経過措置が変わりました。
国税庁の最新のお知らせをご案内いたします。
令和8年10月1日からインボイス制度に係る経過措置が変わります
▼令和8年度税制改正特集
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice-review/index.htm
☑
2割特例※については、令和8年9月30日までの日の属する課税期間で終了します
※
2割特例とは、インボイス発行事業者の登録を機に免税事業者から課税事業者となった方が、納付税額を売上げに係る消費税額の2割とすることができる制度
☑
簡易課税への円滑な移行措置として、2割特例を適用した翌課税期間であれば、申告期限まで※に簡易課税制度選択届出書を提出することで、その翌課税期間から簡易課税制度を適用可能です
例
3月決算法人の場合、令和8年3月期において2割特例を適用していたのであれば、令和9年3月期の申告期限(令和9年5月31日)までに提出すれば、令和9年3月期において簡易課税制度が適用可能
※
当該期間が令和8年9月30日以前に終了する課税期間である場合、その課税期間の末日まで
☑
免税事業者等からの課税仕入れにつき一定割合を控除可能とする経過措置について、令和8年10月1日からその割合が80%から70%※となります
※
令和10年10月1日から50%、令和12年10月1日から30%、令和13年10月1日からは控除不可
インボイス制度特設サイト
国税庁HPの「インボイス制度特設サイト」に、制度のポイントを解説した動画やインボイスの記載事項に関するチェックシート・解説マンガなど、制度に関する情報を掲載しています。
▼インボイス制度特設サイト
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice.htm
申告・納付はe-Taxで
e-Taxを使うと、オフィスから申告や申請などの各種税務手続ができます。
https://www.e-tax.nta.go.jp/hojin.html
オフィスから 簡単・便利なキャッシュレス納付
e-Taxをご利用の方には、ダイレクト納付、インターネットバンキングやクレジットカード納付などのキャッシュレス納付が便利です。また、計画的な納付ができる予納ダイレクトもおすすめです。
▼納税に関する総合案内
https://www.nta.go.jp/taxes/nozei/annai/index.htm#a01
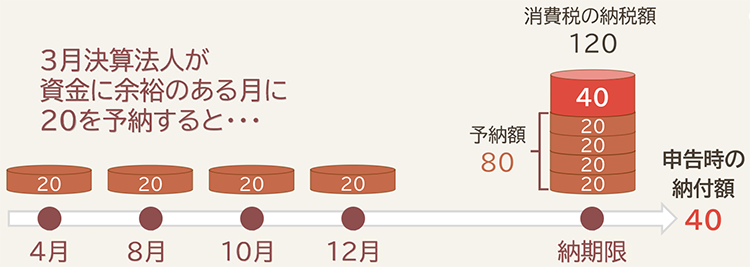
予納ダイレクトとは・・・
将来に納付が見込まれる国税を、e-Taxに登録した預貯金口座からの引き落としにより、指定した期日にあらかじめ納付することができる手続で、申告時に一括で納税資金を準備する負担を軽減することが可能です!
各種相談窓口
国税庁HPの「インボイス制度に関する相談窓口一覧」に、相談内容に応じた各種相談窓口・補助金等の情報をまとめています。
▼相談窓口一覧
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/0023002-076.pdf
消費税率引下げ特設サイト
令和9年4月1日からの飲食料品の消費税率引下げに関する各種情報を掲載しております。
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/zeiritsuhikisage.htm